Focus
Perspectives économiques à court terme
Le nouveau choc fiscal engagé en 2024 se poursuit en 2026, sans effet sur le déficit public. Il risque de s'amplifier en 2027.
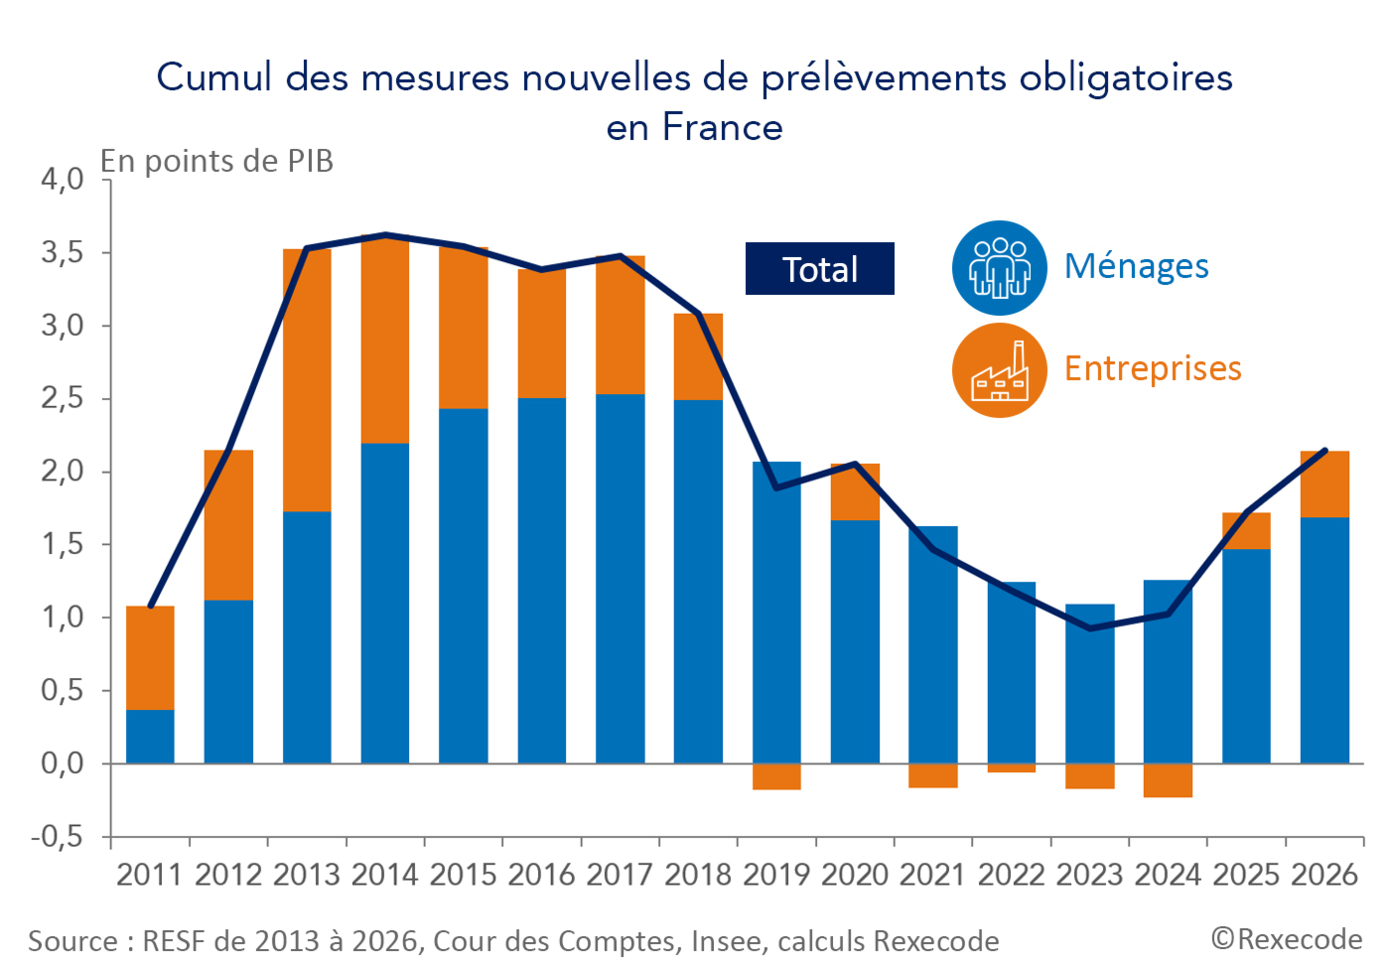
En 2026, les prélèvements obligatoires sur les ménages et les entreprises ont augmenté de près de 13 milliards d'euros en France du fait des nouvelles mesures programmées dans les textes budgétaires et réglementaires. Cette hausse a été principalement portée par le gel du barème des allègements de cotisations patronales, la normalisation de la fiscalité de l’énergie, la hausse de la CSG sur les revenus du capital et la surtaxe sur les mutuelles. Au total, notre compteur fiscal affiche +36,7 milliards d’euros de prélèvements depuis 2023 (+1,2 point de PIB), sans effet notable sur le poids du déficit public. Le taux de prélèvements obligatoires atteindrait 44,1% du PIB en 2026, contre 41,4% avant le choc fiscal de grande ampleur du début de la décennie 2010.
Les mesures nouvelles pour l’année 2026 ajoutent 12,9 milliards d’euros de prélèvements obligatoires, répartis presque à parts égales entre ménages et entreprises. Les principales mesures sont le gel du barème des allègements de cotisations patronales (2,2 milliards d’euros), la normalisation de la fiscalité de l’énergie (2,6 milliards), la hausse de la CSG sur les revenus du capital (1,2 milliard) et la surtaxe sur les organismes complémentaires santé (1,0 milliard).
En trois ans, les prélèvements ont augmenté de 36,7 milliards d’euros. Cette hausse de 1,2 point de PIB depuis 2023 se partage entre les ménages (17,9 milliards d’euros, soit environ 600 euros par foyer) et les entreprises (18,8 milliards d’euros, soit environ 2,8% de leur excédent brut d’exploitation).
Les "cadeaux fiscaux" n’ont pas effacé le choc fiscal des années 2010. Les baisses de prélèvements intervenues entre 2014 et 2023 n’avaient résorbé qu’une partie des 3,5 points de PIB de hausses décidées de 2011 à 2013. Mesures à la hausse et à la baisse confondues, les ménages et les entreprises acquittent aujourd’hui 65 milliards d’euros de plus par an que si la législation de 2010 s’appliquait toujours.
Depuis 2011, le taux de prélèvements obligatoires se maintient en moyenne à 44,1% du PIB, 1,4 point au-dessus de sa moyenne de 1995-2010, soit environ 43 milliards d’euros en 2026.
Les 36,7 milliards d’euros de hausses d’impôts par rapport à 2023 se sont accompagnés d’une quasi stabilité du déficit public, attendu autour de 5,4 points de PIB en 2026, soit le même taux qu’en 2023. En cause, une dépense qui augmente plus rapidement que l’activité, et une croissance de l’activité qui génère elle-même moins de recettes.
La moitié des hausses d’impôts depuis 2023 ont été consommées par les intérêts de la dette. La charge d’intérêts passerait de 1,9 à 2,5 points de PIB entre 2023 et 2026 du fait de la remontée des taux. Alors que la dette publique se dirige vers les 120 points de PIB et que le déficit public reste supérieur à 5 points de PIB, le choc fiscal risque de s’amplifier en 2027. Une partie croissante des nouveaux prélèvements va être dirigée vers les paiements d’intérêts, dont le niveau atteindrait en 2030 un record depuis 1945 (près de 4 points de PIB).
Alors que la dette publique se dirige vers les 120 points de PIB et que le déficit public reste supérieur à 5 points de PIB, le choc fiscal risque de s’amplifier en 2027
La France prélève davantage que ses voisins, surtout sur le travail et les entreprises. En 2024, son taux de prélèvements obligatoires, de 43,5% du PIB selon la Commission européenne, dépasse de 3,4 à 4,1 points ceux de l’UE, de la zone euro et de ses cinq principaux voisins, soit 100 à 120 milliards d’euros. Par rapport à ces voisins, la France prélève 1,7 point de PIB de plus sur le travail et 1,1 point de plus sur le capital. Les prélèvements nets sur les sociétés non financières représentent 20,2% de leur valeur ajoutée, contre 16,1% chez nos principaux voisins. Cet écart représente 63 milliards d’euros de prélèvements nets payés en plus par nos entreprises.
En 2024, la France prélevait +1,7 point de PIB sur le travail et +1,1 point sur le capital que ces 5 principaux voisins européens
Pour l'employeur, augmenter un salarié au voisinage du SMIC coûte cinq fois ce que ce dernier gagne en plus.
La prime d’activité explique près de la moitié du coût d’une augmentation au voisinage du SMIC. À 1,15 SMIC, augmenter de 100 euros le revenu disponible d’un salarié coûte 518 euros à l’employeur. La prime d’activité compte pour 240 euros, dont la compensation de la baisse du montant de la prime, soit 88 euros, et les effets induits pour 152 euros.
La hausse de salaire brut nécessaire pour compenser la baisse de la prime déclenche davantage de cotisations et d’impôt, et fait perdre une partie des allègements. Sans prime d’activité, ce coût ne dépasserait jamais 290 euros. Pour les salariés à temps partiel, la dégressivité des aides peut aller jusqu’à rendre le travail supplémentaire perdant. Une heure de plus au SMIC horaire procure environ 9,4 euros de salaire net, mais le plus souvent 3 à 5 euros seulement de revenu disponible. Pour un salarié locataire travaillant un peu moins de 40% d’un temps plein, cette heure fait même baisser le revenu disponible : travailler plus fait gagner moins.
À 1,15 SMIC, augmenter de 100 euros le revenu disponible d’un salarié coûte 518 euros à l’employeur.
Le "halo" est constitué d'un ensemble de dispositifs qui obligent des acteurs privés à financer des politiques publiques, sans que ces financements entrent dans le décompte des prélèvements obligatoires, ni des dépenses publiques.
Certificats d’économies d’énergie, écocontributions, surprime catastrophes naturelles et rémunération pour copie privée représentaient environ 4 milliards d’euros en 2015, soit 0,2 point de PIB. Ils atteignent environ 12 milliards d’euros en 2025 (0,4 point) et approcheraient 20 milliards en 2030 (0,6 point). Ce quasi-doublement d’ici 2030 refléterait l’effet de la sixième période des certificats d’économies d’énergie et de la montée en charge des filières REP. Ces dispositifs extra-budgétaires s’ajoutent aux prélèvements obligatoires: ils contribuent de manière croissante au financement des politiques publiques tout en pénalisant le pouvoir d’achat et la compétitivité.
Le halo des prélèvements a triplé en dix ans et devrait encore presque doubler d’ici 2030.
Malgré un choc de 36,7 milliards d’euros supplémentaires de prélèvements obligatoires en 3 ans, la France affiche toujours un déficit public supérieur à 5 points de PIB, et il est probable qu'avec l'augmentation de la charge de la dette publique ce choc s'amplifie en 2027. La priorité doit être donnée à l'efficience de la dépense publique. Un nouveau tour de hausses de prélèvements pèserait sur la compétitivité et sur l’incitation à investir et à travailler, pour un rendement de plus en plus incertain, compte tenu notamment des effets négatifs sur la croissance potentielle.
Nos économistes analysent la situation et les enjeux macroéconomiques en France et dans le monde. Recevez les publications selon vos centres d’intérêt.
Conjoncture et prévisions par pays, marchés. Politique économique, climatique…
Recevez nos analyses selon vos centres d’intérêt.