Focus
Perspectives économiques à court terme
Faits et chiffres marquants de la semaine du 7 au 14 septembre 2026
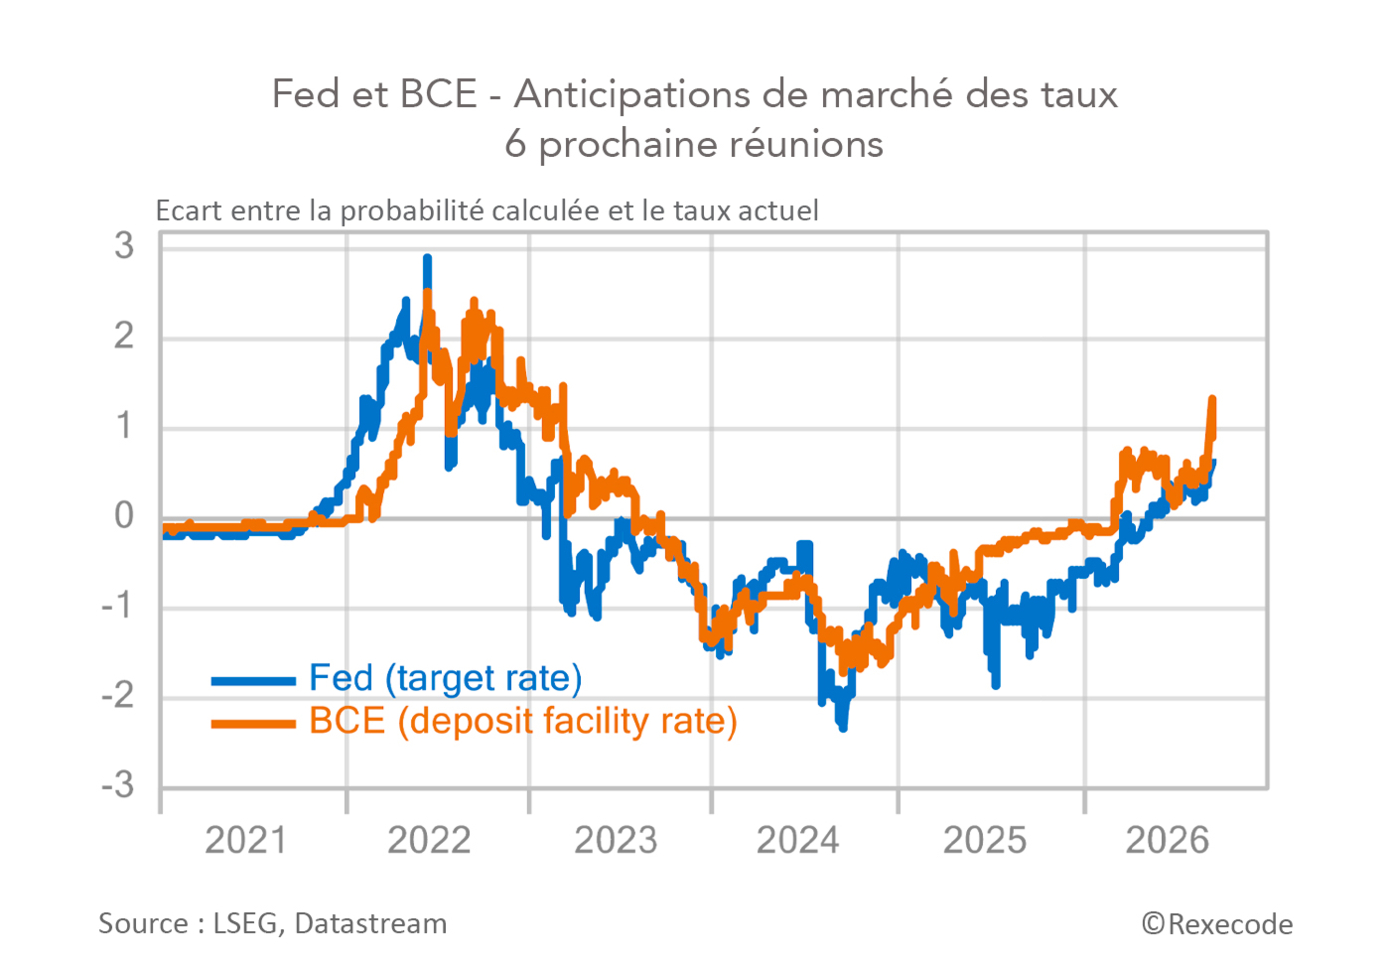
Les mauvaises nouvelles s'enchainent au Moyen-Orient (fermeture temporaire de l'olédoduc Est-Ouest en Arabie Saoudite, emprise revendiquée des rebelles houthis sur le détroit de Bab El-Mandeb, annulation d’une réunion Iran/pays du Golfe), prolongeant les pressions haussières sur les cours du pétrole, avec des répercussions sur le marché obligataire. Les taux souverains des Etats-Unis et de la zone euro progressent encore, et le spread France-Allemagne se creuse. Dans ce contexte, les marchés anticipent désormais largement une hausse de 25 points de base (pb) des taux directeurs de la Fed à l’issue de sa réunion de mi-septembre, tandis que la BCE l'a déjà entériné le 10. D’autres décisions majeures de politique monétaire interviendront cette semaine au Royaume-Uni et au Japon.
Le forfait Adhérent de Rexecode ouvre un accès illimité à un bouquet de produits et de services pour comprendre et prévoir l’environnement économique de votre entreprise ou de votre secteur
Points d’actualité
Points d’actualité
Cahiers de Graphiques
Cahiers de Graphiques