Focus
Perspectives économiques à court terme
Baromètre Rexecode - Bpi France du 4° trimestre 2026. Focus: incertitude politique et contexte inflationniste
Une majorité de dirigeants de PME/TPE interrogés entre le 12 et le 23 octobre 2026 ont indiqué mettre en suspens leurs projets d’investissement et/ou d’embauche en raison de l'incertitude politique, une prudence qui s'est fortement accentuée après les heurts du 17 octobre et dont l'ampleur sera à confirmer. La persistance du conflit au Moyen-Orient et la hausse des coûts pèsent aussi davantage ce trimestre sur la trésorerie et sur les intentions d'investissement pour 2026, lesquelles se stabilisent sous leur moyenne de long terme. La faiblesse de la demande reste de loin le principal frein à la croissance des TPE-PME, et elle s’accentue, de même que les difficultés d’approvisionnement qui restent élevées.
• Dans le contexte d’incertitude politique, une majorité de dirigeants de PME/TPE mettent leurs projets d’investissement et/ou d’embauches en suspens. 70% des dirigeants ayant des projets d’investissement envisagent de les reporter ou de les annuler, une proportion en augmentation de 11 points sur le trimestre. La part des dirigeants envisageant de les annuler atteint son plus haut niveau depuis le lancement de l’enquête, que ce soit en ce qui concerne les projets d’investissement (34%) ou les projets d’embauche (31%).
• Déjà engagée avant les manifestations du 17 octobre, cette dégradation s’est nettement accentuée après cette date. Avant le 17 octobre, autant de dirigeants envisageaient d’annuler leurs projets d’investissement que de les maintenir (32% pour les deux). Après celle-ci, ils sont nettement plus nombreux à envisager de les annuler (39% contre 24% qui les maintiennent). Concernant les projets d’embauche, 26% des dirigeants ayant répondu après le 17 octobre envisagent de les maintenir. C’est 10 points de moins que dans le cas des dirigeants ayant répondu avant le 17 octobre et 19 points de moins qu’au trimestre précédent. La crainte d’un impact fort de l’incertitude politique sur l’activité progresse dans le même temps: 71% des dirigeants interrogés après cette date la redoutent, contre 63% avant. Ces réponses, recueillies dans les jours qui ont suivi les heurts, traduisent sans doute en partie un effet de sidération susceptible d’amplifier la dégradation mesurée. La prochaine vague permettra de la confirmer ou de l’infirmer.
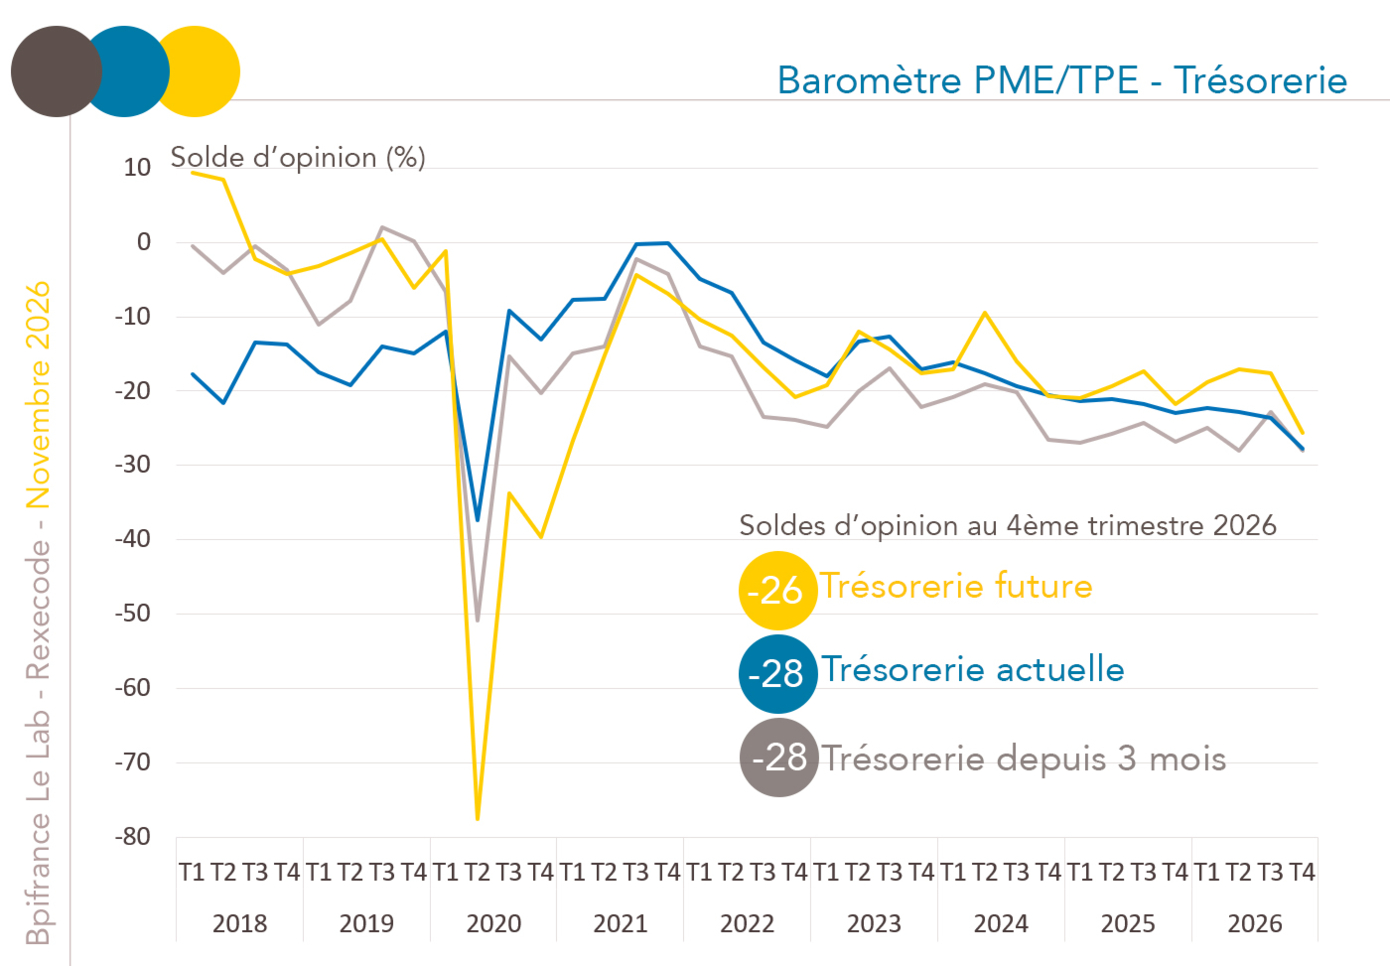
• La trésorerie des TPE-PME se dégrade ce trimestre, dans un contexte toujours marqué par le conflit au Moyen-Orient et la hausse des coûts. Le solde d’opinion sur l’évolution récente de la trésorerie recule de 5 points, à -28. Il atteint son plus bas niveau depuis la crise sanitaire, tout comme le jugement sur le niveau actuel. Les perspectives à trois mois se replient également (- 8 points, à -26), et les dirigeants interrogés après le 17 octobre se montrent plus pessimistes encore (−6 points par rapport aux dirigeants interrogés avant cette date).
• Les intentions d’investissement des dirigeants se stabilisent, en deçà de leur moyenne de long terme: 41% des dirigeants comptent investir en 2026 ou l’ont déjà fait, contre 53% en moyenne sur 2018-2025. Les montants investis, eux, se replient: le solde d’opinion recule de 7 points sur le trimestre, à -27, tandis que 42% des dirigeants envisageant d’investir prévoient de réduire leur budget.
• L’accès au crédit reste préservé. Le recours au crédit se redresse légèrement, pour financer l’exploitation courante (62% des dirigeants) comme les investissements (71%), sans retrouver ses moyennes de long terme (68% et 77%). Les difficultés d’accès au crédit d’investissement reculent: 15% des dirigeants ayant eu recours au crédit d’investissement en ont rencontré, une proportion proche de sa moyenne historique.
• La faiblesse de la demande reste de loin le principal frein à la croissance des TPE-PME, et elle s’accentue: 68% des dirigeants la citent (+4 points sur le trimestre), en particulier sous la forme de perspectives de demande dégradées. Le niveau trop élevé des coûts et des prix redevient un frein majeur, cité par 32% des dirigeants (+5 points sur le trimestre, +12 sur un an), autant qu’en avril, alors que le cours du pétrole est reparti nettement à la hausse en octobre. Les difficultés de recrutement reculent en revanche, bien en deçà de leur moyenne de long terme, et l’accès au financement reste un frein marginal.
• Les difficultés d’approvisionnement restent élevées et pèsent davantage sur l’activité: 55% des TPE-PME déclarent y être confrontées, et 32% estiment qu’elles affectent significativement leur activité (+5 points sur le trimestre), soit 15 points de plus qu’en début d’année, avant le déclenchement du conflit au Moyen-Orient. Parmi les dirigeants concernés par les difficultés d’approvisionnement, 43% jugent qu’elles se sont intensifiées au cours des trois derniers mois, et ils sont moins nombreux qu’au trimestre précédent à escompter leur résorption d’ici un an.
• 43% des dirigeants ont vu augmenter les taux de leurs financements bancaires au cours des trois derniers mois. 57% s’attendent à ce que la hausse récente des taux d’emprunt d’État rende leur financement plus coûteux ou plus difficile d’accès, et 88% d’entre eux anticipent un impact négatif durable des tensions sur les taux sur leur capacité à investir.
• Les hausses de prix de vente sont plus fréquentes qu’en 2024, sans retrouver le niveau de la vague d’inflation de 2022-2023: 36% des dirigeants déclarent avoir relevé leurs prix en 2026 (28% en 2024, 58% en 2022), la majorité d’entre eux dans une plus grande proportion qu’en 2025.
• Les TPE-PME sont moins nombreuses à accorder des augmentations de salaire: 46% n’en ont accordé aucune en 2026, une part près de deux fois plus élevée qu’en 2022, et la moitié n’en prévoient aucune pour 2027.
• 52% des dirigeants déclarent une baisse de leur marge nette en 2026 par rapport à 2025, dont 20% une baisse franche, la part la plus élevée depuis 2022. Même parmi les entreprises qui ont relevé leurs prix de vente, les dirigeants sont plus nombreux à déclarer une baisse de leur marge nette (39%) qu’une hausse (32%).
Les réponses apportées par les chefs d’entreprise au questionnaire transmis par Bpifrance Le Lab et Rexecode ont été collectées entre le 12 et le 23 octobre 2026. Plus de 1000 réponses ont été recueillies. Un peu plus des deux tiers d’entre elles (749) sont parvenues avant les manifestations et les heurts du 17 octobre, le petit tiers restant (285 réponses) après: l’enquête permet ainsi de distinguer les modalités de réponses selon qu’elles aient été collectées avant ou après cette date.
Enquête Trésorerie, Investissement et Croissance des PME
Rexecode dans les médias
Synthèse conjoncturelle hebdo
Enquête Trésorerie, Investissement et Croissance des PME
Rexecode dans les médias
Synthèse conjoncturelle hebdo
Nos économistes analysent la situation et les enjeux macroéconomiques en France et dans le monde. Recevez les publications selon vos centres d’intérêt.
Conjoncture et prévisions par pays, marchés. Politique économique, climatique…
Recevez nos analyses selon vos centres d’intérêt.