Focus
Perspectives économiques à court terme
Evolution de la profitabilité, rentabilité et partage de la valeur ajoutée en France depuis 1990
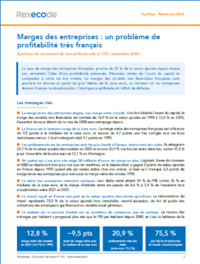
Le taux de marge des entreprises françaises, proche de 32% de la valeur ajoutée depuis 1990, pourrait laisser croire que leur profitabilité est préservée. Pourtant, une fois déduite l’usure du capital, la marge nette des sociétés non financières est tombée en France de 17% de la valeur ajoutée avant la crise de 2008 à 13%, sans rattrapage depuis. Elle est inférieure de 4,7 points à la médiane de la zone euro, une fois corrigés les biais statistiques connus. Cet écart tient d’abord aux prélèvements sur les entreprises, qui représentent, net des aides, 16% de leur valeur ajoutée en zone euro et 21% en France. Les cotisations employeurs, qui financent un modèle social généreux, y pèsent le plus lourd. Restaurer les marges est la condition pour financer la décarbonation, l’intelligence artificielle et l’effort de défense, sans alourdir encore la dette des entreprises qui redevient coûteuse.
Alors que le débat sur les aides aux entreprises n’a jamais été aussi vif, la faible profitabilité des entreprises françaises est particulièrement révélatrice des handicaps qui pèsent sur le tissu productif en France.
Derrière la stabilité apparente du taux de marge brute, les bénéfices nets des entreprises françaises s’érodent et la rentabilité de leur capital reste, depuis plus d’une décennie, inférieure à celle des entreprises européennes. Cet écart ne s'explique ni par les seules différences comptables liées à l’usure du capital, ni, pour l’essentiel, par les salaires versés. Il s'explique d’abord par le poids des cotisations patronales et des impôts sur la production, qui réduit les capacités d’investissement.
La France se caractérise ainsi par une double singularité et un paradoxe: une profitabilité des entreprises parmi les plus faibles de l’OCDE, une part de la valeur ajoutée consacrée au travail parmi les plus élevées et une focalisation du débat public sur des inégalités pourtant bien plus contenues qu’ailleurs.
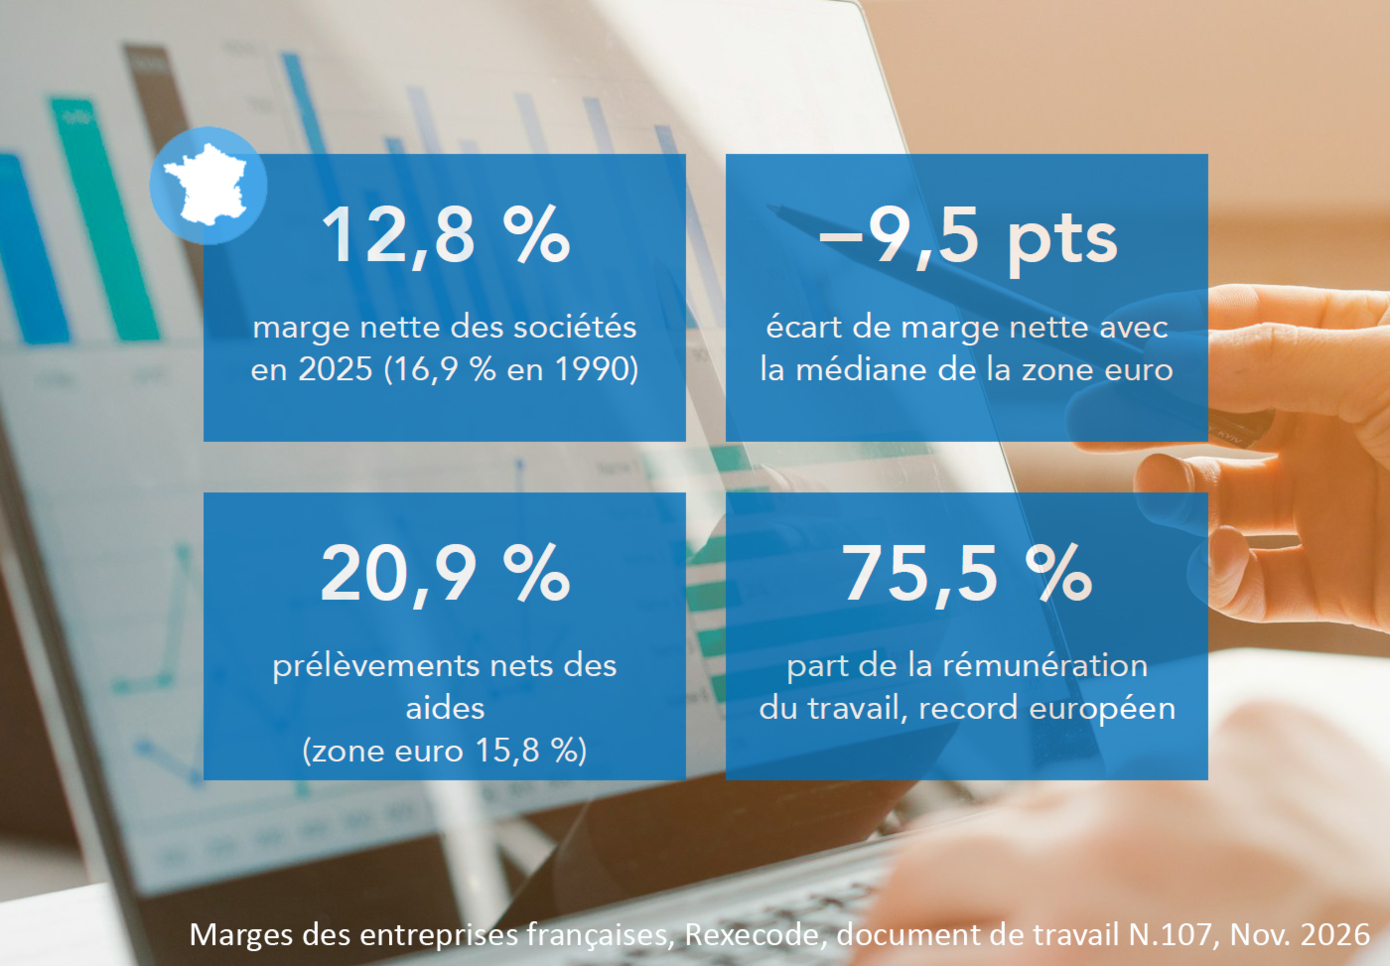
Le taux de marge brute des sociétés non financières reste proche de 32% de la valeur ajoutée, mais la marge, nette de la dépréciation du capital, a perdu 4,1 points depuis 1990, à 12,8% en 2025. Les comptes sociaux, disponibles jusqu’en 2024, confirment le diagnostic, la rentabilité du capital d’exploitation des PME nette des amortissements étant tombée de 10,2% en 2007 à 7,4% en 2010, sans se redresser depuis (7,3% en 2024).
La marge nette française est inférieure de 9,5 points à la médiane de la zone euro, et encore de 6,8 points en 2024 lorsque le capital français est déprécié au taux de nos voisins. Les cotisations des employeurs, qui pèsent 15,9% de la valeur ajoutée des sociétés contre 10,6% en médiane, et les impôts sur la production expliquent l’essentiel de cet écart.
Les prélèvements obligatoires sur les sociétés non financières atteignent 25,7% de leur valeur ajoutée en 2025, le niveau le plus élevé des grands pays de la zone euro, et encore 20,9% une fois déduites les aides, contre 15,8% pour l’ensemble de la zone euro. Loin de traduire un soutien excessif, les aides publiques ne compensent qu’une petite partie de ce handicap.
Sous l’effet du poids croissant des logiciels et de la R&D, la dépréciation absorbe 19,4% de la valeur ajoutée, contre 15,6% en 1990. La dépréciation pèse aussi lourd chez nos voisins, mais elle y est restée stable depuis 1995 autour de 18% de la valeur ajoutée, alors qu’elle a progressé de 3 points en France. Il manquerait 3,3 points de marge brute, soit environ 50 milliards d’euros, pour retrouver la marge nette des années 1990, et l’investissement net a été divisé par deux. Il faut donc dégager des montants de résultats d’exploitation plus importants pour simplement stabiliser le stock de capital installé sauf à alimenter une spirale d’endettement.
Le taux de marge brute de l’économie marchande a perdu 4,8 points lorsque la productivité a calé en se déconnectant de l’évolution des salaires réels, et il ne les a jamais regagnés dans les services marchands, où pèse un capital immatériel à dépréciation rapide. L’industrie manufacturière, remontée à 21% de marge nette en 2024, a rejoint la médiane européenne, alors que la construction et les services restent loin derrière.
Hors immobilier, la part de la rémunération du travail atteint 75,5% de la valeur ajoutée en France, la plus élevée d’Europe, contre 70,0% en médiane de la zone euro. Elle n’a pas reculé depuis 1990 et a même franchi un palier à la hausse après la crise de 2008.
Nos économistes analysent la situation et les enjeux macroéconomiques en France et dans le monde. Recevez les publications selon vos centres d’intérêt.
Conjoncture et prévisions par pays, marchés. Politique économique, climatique…
Recevez nos analyses selon vos centres d’intérêt.