Focus
Perspectives économiques à court terme
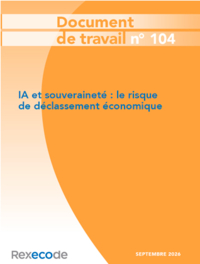
Porteuse d'un choc de productivité massif, l'intelligence artificielle lance une course au développement dont l'Europe et la France sortiront perdantes si elles ne corrigent pas rapidement leur retard.
Nous examinons dans ce document de travail, les effets économiques de la montée en puissance de l’IA générative sous l’angle de la souveraineté, en nous appuyant sur les enseignements des précédentes révolutions industrielles et technologiques. Nous évaluons la position de l’Europe et de la France dans cette nouvelle donne économique mondiale, avant de formuler un ensemble de scénarios prospectifs. Pour l’Europe et la France, dont le décrochage vis à vis des Etats-Unis est déjà enclenché, tout retard dans l'adoption et l’insertion dans les nouvelles chaînes de valeur permises par l’IA est porteur d'un risque majeur de déclassement économique et stratégique.
L’intelligence artificielle générative devrait induire une nouvelle révolution industrielle, comparable en ampleur transformative à la diffusion de l’électricité ou du pétrole. Elle permet en effet d’automatiser et de banaliser des fonctions cognitives complexes et coûteuses, et ainsi de réorganiser en profondeur les chaînes de production, avec à la clé des gains de productivité potentiellement massifs. A ce titre, l'IA générative pourrait entrainer des divergences durables de niveaux de vie et de développement entre les pays.
Pour l’Europe et la France, dont le décrochage vis à vis des Etats-Unis est déjà enclenché, tout retard dans l'adoption et l’insertion dans les nouvelles chaînes de valeur permises par l’IA est porteur d'un risque majeur de déclassement économique et stratégique. Les effets sur le marché du travail sont de second ordre et reflètent pour une large part une recomposition de la main d’œuvre qu’il faut accompagner plutôt que freiner.
L’Europe occupe des positions significatives sur plusieurs segments. En amont des semi-conducteurs, le néerlandais ASML détient un monopole mondial sur la lithographie EUV, indispensable à la fabrication des puces les plus avancées. Quatre acteurs européens comptent parmi les 50 premiers mondiaux du logiciel d’entreprise. Les acteurs européens à leadership français représentent 52% de la part de marché mondiale en nombre d’ordinateurs quantiques en 2024. En recherche fondamentale et en mathématiques appliquées, l’Europe, France et Allemagne en tête, reste un pôle de premier plan.
Sur l’IA générative, la trajectoire de Mistral AI, première décacorne française, illustre la possibilité d'une offre européenne même si sa capitalisation est sans commune mesure avec celle des leaders du secteur. La France compte d'autres réussites marquantes (Doctolib, Qonto, OVHcloud...), principalement dans les services aux particuliers, la santé numérique et la fintech, mais dont la taille reste éloignée des standards internationaux.
Mais la présence européenne est concentrée sur des segments minoritaires en valeur. L’Europe pèse là où le capital industriel installé et la profondeur de la recherche fondamentale comptent: lithographie, ERP, quantique, mathématiques appliquées. Elle pèse beaucoup moins là où la valeur s’est déplacée depuis vingt ans: calcul accéléré, cloud, modèles de fondation à grande échelle, plateformes grand public.
Face à la concentration des acteurs du numérique et au risque de captation de valeur, l’Union européenne a déployé un arsenal réglementaire inédit dont l'impact sur l'adoption de l'IA fait débat.
Le déclassement économique de l'Europe s'opèrerait par deux grands canaux:
(1) le retard d’adoption et de diffusion de l’IA dans le tissu productif, qui creuserait l’écart de productivité,
(2) la dépendance aux fournisseurs étrangers d’IA, qui transfèrerait une part importante de la valeur ajoutée hors d’Europe.
Les écarts de PIB par habitant entre pays utilisateurs et pays producteurs de l'IA se creuseraient mécaniquement sous l'effet de ces deux canaux. Les prévisions 2026-2030 de Rexecode (mars 2026), prolongées jusqu’en 2045 donnent un ordre de grandeur: avec une croissance annuelle du PIB par habitant deux fois plus rapide aux États-Unis (+1,7%) qu’en France et en zone euro (+1,0%), et quatre fois plus rapide en Chine (+4,1%), l’écart de croissance cumulé entre les États-Unis et la France atteindrait près de 20 points et celui avec la Chine près de 100 points d'indice en 2045.
A la ponction que représente la rente versée aux fournisseurs d'IA, s'ajouterait un mouvement de capitaux hors d'Europe, l’écart de rendement aspirant les capitaux vers les gagnants. Le boom d’investissement dans l’IA, très concentré aux Etat-Unis (246 Md$ de dépenses cumulées d’Alphabet, Amazon et Meta en 2024), est ainsi déjà financé pour partie par l’épargne européenne.
Cette dynamique du déclassement découle de la prolongation des tendances actuelles: adoption rapide aux États-Unis, retard d’adoption de l’IA en Europe, financement de l’IA américaine par des capitaux européens.
D'autres scénarios sont envisageables. Cinq au total sont présentés dans le document de travail: décrochage ou scénario PVD (pays en voie de développement), dégradation des termes de l’échange face à un cartel de producteurs, concurrence organisée et monnaie d’échange, insertion stratégique dans la chaîne de valeur de l’IA (cf. pays émergents asiatiques), autarcie et repli.
Mais aucun scénario n’est écrit et les arbitrages des prochaines années seront décisifs. Quatre leviers d'action ressortent de notre diagnostic:
• Concentrer les moyens publics sur les segments où l’Europe a un avantage comparatif réel.
• Mobiliser la politique de concurrence pour prévenir la formation de dépendances, et la régulation avec un objectif équilibré de diffusion et de contrôle.
• Réduire les coûts de restructuration des entreprises pour restaurer l’agilité critique sans déconstruire le modèle social.
• Valoriser les données européennes, pensées comme un actif monnayable plutôt que gratuit ou interdit.
La France et l’Europe doivent adopter des réformes structurelles visant à assouplir le marché du travail par davantage de flexibilité et un effort de formation, et fluidifier la réallocation du capital des activités déclinantes vers les acteurs qui adoptent l’IA. Ces acteurs peuvent se trouver dans des activités déclinantes car il n’y a jamais de secteurs condamnés dès lors qu’ils savent se réinventer.
L’enjeu d’ensemble est donc de laisser jouer, voire accélérer, la dynamique schumpétérienne de destruction créatrice. Le coût de l’inaction, lui, se chiffrera en points de PIB par habitant cumulés sur deux décennies.
Enquête Trésorerie, Investissement et Croissance des PME
Perspectives économiques à court terme
Perspectives économiques à court terme
Analyse et diagnostic
Points d’actualité
Points d’actualité
Rexecode dans les médias
Enquête Trésorerie, Investissement et Croissance des PME
Perspectives économiques à court terme
Perspectives économiques à court terme
Nos économistes analysent la situation et les enjeux macroéconomiques en France et dans le monde. Recevez les publications selon vos centres d’intérêt.
Conjoncture et prévisions par pays, marchés. Politique économique, climatique…
Recevez nos analyses selon vos centres d’intérêt.